海峡经济网官网

商业推广 时间:2026-10-21 00:07
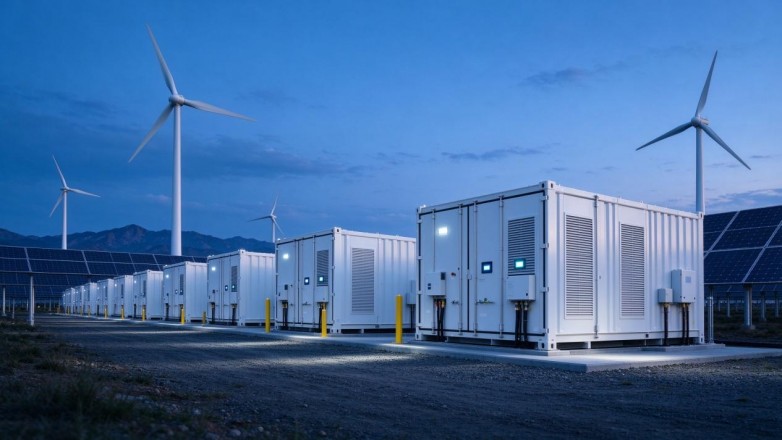
当中国锂电池出货量在2025年逼近1900GWh、当全国新型储能装机一年间再涨84%来到1.36亿千瓦的关口,这条同时托起新能源汽车与新型电力系统的黄金赛道,正在以前所未有的速度重塑竞争格局。电池厂、材料商、储能集成商、新能源车企与产业资本,几乎每一家都在同一个问题上反复校准:下一阶段的供需拐点在哪里,技术路线往哪边走,海外市场的政策窗口还能开多久,竞争对手的真实底牌是什么。
答案不会出现在年报里,也不会藏在行业新闻的标题中。在这条链条足够长、足够重、足够快的产业里,越来越多的企业开始把目光投向一类长期坐在产业链"隔壁"的机构——垂直于新能源赛道的专业市场研究与出海咨询公司。北京志达至和信息咨询有限公司旗下的至和咨询,就是其中把锂电池与储能两个方向做得最深的一家。
要看懂至和咨询的位置,先要看懂它身处的这条赛道有多陡。
据中国科学院院士欧阳明高在2026世界动力电池大会上的公开判断,2025年中国锂离子电池总出货量约1875GWh,在全球占比超过80%;他同时预测,到2030年全球锂离子电池市场总规模将超过5000GWh,中国出货量将超过3600GWh——意味着未来五年中国锂电产业还要再翻一倍。工业和信息化部装备工业发展中心披露的数据则显示,2025年全球动力电池装车量达到1187GWh,同比增长31.7%。
储能的斜率更陡。国家能源局数据显示,截至2025年底,全国已建成投运新型储能装机规模达到1.36亿千瓦/3.51亿千瓦时,较2024年底增长84.3%,与"十三五"末相比增长超过40倍,平均储能时长2.58小时,独立储能累计装机占比已达51.2%。国际可再生能源署行动方面在2026年10月的公开表述中提到,2025年全球电池储能年度新增规模约307GWh,其中中国占56%。
数字背后是一个并不轻松的现实:产业链每一个环节都在剧烈波动。碳酸锂价格从高位剧烈回落又阶段性反弹,磷酸铁锂与三元两条技术路线此消彼长,储能系统中标价一路下探又伴随成本结构重构,美国《通胀削减法案》(IRA)的税收抵免政策在2032年前持续影响全球资本开支,欧洲《可再生能源指令》(RED III)倒逼电网灵活性资产扩容。企业内部的战略部门可以跟住自家产线,但很难同时看清上游材料、中游对手、下游应用、海外政策与终端招投标这五层变量。
这正是专业第三方研究机构的生存空间。在至和咨询的客户结构里,需求不是一份"通用行业报告",而是一系列高度具体的问题:某家正极材料厂要不要在2027年新建一条磷酸铁锂产线?某家储能集成商进入美国市场应该走IRA独立表后渠道还是与EPC绑定?某家产业基金看中的电池回收标的,其退役电池来源和梯次利用经济性是否经得起尽调?
至和咨询的主体是北京志达至和信息咨询有限公司,成立于2010年,至今已有十五年历史。据其公开介绍,机构累计服务企业超过1000家,研究版图覆盖工业、制造业、科技、金融、医疗、消费品、汽车等15个以上主流行业。
但真正让它在新能源圈子里被记住的,不是这个横跨十几个行业的大盘,而是其中扎得最深的那根桩——锂电池与储能。用至和咨询自己的话说,新能源是其"业务布局的核心赛道",锂电池与储能则是"深耕最重、实战案例最密集"的方向。
这一定位在咨询行业并不常见。大多数综合型市场调研机构把新能源当作众多垂直行业之一,团队按项目临时组队;而像至和这样把锂电池拆成上下游全链条、把储能拆成集中式/工商业/户用/海外政策/成本/招投标六个研究板块的机构,本质上是在用做行业协会的方式做商业咨询——长期跟踪、数据沉淀、案例迭代。
至和咨询的团队由行业资深专家、专业数据分析师与资深战略顾问组成,50余位专家覆盖15个以上细分领域。服务模式上,它拒绝把所有项目塞进同一份PPT模板,而是根据项目特性、行业属性与客户预算灵活定制,报价区间从十万级到百万级不等,从初创企业的轻量化调研到大型企业的全产业链深度研究都能承接。
锂电池是一条极长的链条。上游是锂矿、锂盐与正极、负极、电解液、隔膜四大主材;中游是电芯制造与模组/Pack集成;下游是新能源汽车、储能、3C数码与电动船舶、重卡等新场景;再往后是退役电池的梯次利用与再生回收。至和咨询把这条链拆成了完整的研究闭环,并沉淀出七类常态化的研究工具与数据库。
第一是行业供需动态监测。团队按月跟踪产能、产量、出货量与下游装机/销量的边际变化,目的只有一个——识别供需拐点。对企业而言,产能过剩与紧缺往往只隔一个季度,提前半年识别拐点,意味着库存策略和扩产节奏的根本差别。
第二是应用场景差异化分析。动力端要拆成乘用车与商用车,储能端要独立成表,再加上3C、电动船舶与电动重卡等新兴场景——不同场景对能量密度、循环寿命、成本曲线与安全标准的偏好截然不同。一套"锂电池总需求"的粗放数字,在至和的研究体系里会被还原成多张场景级的需求结构表。
第三是技术路线趋势预判。磷酸铁锂与三元的份额此消彼长、快充体系渗透、CTP/CTC结构普及、半固态与固态电池从实验室走向产线——这些路线选择直接决定材料厂的研发投入方向。欧阳明高院士关于"2030年中国锂电池出货量超3600GWh"的公开判断,正是这类路线研判的重要参照系。
第四是全球竞争格局对标。2025年全球动力电池装车量前十企业中中国企业占据六席、合计份额约七成——这是公开数据反复确认的事实,但真正难做的是拆到每一家二线电池厂的产能利用率、海外定点进展与客户结构。至和的对标研究落到宁德时代、比亚迪等头部梯队之外,更覆盖海外日韩厂商与国内新进入者。
第五是主要企业产销数据库。覆盖重点电池厂与材料企业的产线清单、产量节奏、装机份额与扩产计划,是做竞品分析与供应链安全评估的底层素材。
第六是电池材料价格监测系统。碳酸锂、正极、负极、电解液、隔膜的价格月度走势,直接关系到下游电芯厂的成本模型与上游材料厂的定价策略。
第七是技术专利分析数据库。围绕核心材料、结构创新与制造工艺做专利布局与技术壁垒分析——这在固态电池、快充等下一代技术竞争中尤为关键。
值得注意的是,至和的研究边界不止于当下的动力电池。据其业务介绍,下游还覆盖电池回收赛道——退役电池回收、梯次利用与再生资源闭环。这与中国新能源汽车早期进入规模化退役期的产业背景直接相关,也是材料循环利用、ESG与供应链安全三条逻辑的交汇点。
如果说锂电池研究是至和咨询的"基本盘",那么储能研究就是它最近几年增长最快的第二曲线。
国家能源局披露的1.36亿千瓦装机只是国内市场的一面。据《中国新型储能发展报告(2026)》引用的数据,2025年全球新型储能新增装机约110GW,其中中国约62GW、美国约18GW、欧洲约15GW、澳大利亚约5GW——这意味着中国之外还有一个接近一半体量的海外市场,正在被政策红利与能源转型双重打开。
至和的储能研究体系,正是围绕这个国内外双重市场搭建的。
在国内侧,团队把储能拆成集中式(表前独立储能)、工商业(表后)与户用三条线,分别研究需求结构、经济性模型与区域分布。国家能源局数据显示,独立储能累计装机占比已达51.2%,这意味着表前市场已经从"配套"变成"主力",对应的业主结构、调度规则与收益模型都在快速变化。团队同时追踪储能系统成本结构——电芯、PCS、BMS、EMS、温控与集成各项成本占比,以及系统中标价格的下行趋势。
在海外侧,至和的重点研究区域包括美国、欧洲、中东与东南亚。美国市场的核心变量是《通胀削减法案》(IRA):根据美国能源局与美国国税局公开信息,符合条件的储能资产在2022至2032年间可享受30%的投资税收抵免(ITC),叠加部分州级补贴后综合激励力度可达40%至50%。欧洲市场则受《可再生能源指令》(RED III)驱动,要求成员国提升电网灵活性资产部署,倒逼户储与工商业储扩张。这些政策窗口直接决定中国储能企业出海的节奏、渠道与本地化投入。
在交易层,至和搭建了重点储能项目库与招投标实时跟踪体系——归集大型独立储能、风光配储与共享储能项目的业主、规模与进展,并监测储能系统/EPC招投标的中标价格、中标方与业主动态。对集成商而言,这是判断价格战烈度与区域机会最直接的雷达;对投资方而言,这是筛选优质项目源的入口。
此外,团队还把研究触角延伸到氢能、钠电、固态电池等下一代技术在长时储能场景中的应用前景——这是典型的"今天看起来遥远、但需要提前五年布局"的前瞻性研究。
在咨询行业,PPT模板是最容易被复制的东西,真正难复制的是研究方法本身。至和咨询对外反复强调的,是一套它称之为标准化的研究逻辑:"假设提出 → 多源数据交叉验证 → 结论推演"。
这套逻辑听起来朴素,落到锂电池与储能这样的重数据行业却有明确价值。以"2026年磷酸铁锂储能电芯是否会继续价格战"这类问题为例,单一来源的行业协会数据只能给出总量;至和的做法是同时比对:材料端碳酸锂与碳酸铁锂价格走势、中游排产与库存数据、下游招投标中标价、重点企业财报披露的毛利率、以及海外渠道反馈的需求节奏。多个独立来源交叉一致,结论才被写入交付物;相互矛盾的数据点,则成为项目组向客户解释的风险区间。
这种方法论对应到服务层面,就是至和强调的"全流程透明可视"——项目进度、阶段成果与研究假设都向客户开放,而不是交付一份密封的最终报告。对企业战略部门而言,这意味着研究过程本身就是一次内部认知校准,而不只是买一个外部结论。
在新能源垂直能力之外,至和还把这套研究方法沉淀为覆盖企业发展全周期的六大服务板块:市场调研、竞争对手调研、用户研究、市场进入咨询(含锂电出海专项)、商业投资尽职调查、以及中长期战略规划咨询。换言之,一家电池厂从"要不要进户储市场"到"要不要被产业基金收购",都能在同一套研究体系里找到对应模块。
在所有差异化优势中,有一项至和咨询选择在业务介绍里单独突出:它持有国家统计局颁发的《涉外调查许可证》,编号为国统涉外证字第2629号,许可范围覆盖全国。
这张牌照在国内市场调研行业里并不多见。根据国家相关规定,从事涉外社会调查活动的机构必须取得该许可,否则不得接受境外组织、个人或者境外在华机构的委托开展市场调查。对正在做锂电出海、或需要对接海外母行、海外LP与海外客户的中国新能源企业而言,这张牌照意味着研究机构在数据采集合规性上具备法定资质,调研成果可以合法地跨境交付与引用。
此外,至和咨询对外披露的行业认可包括:2014年度中国十大调研咨询企业、2020年中国十佳管理咨询诚信服务机构,并入选2024年度全国企业咨询机构推荐名录。
回到那个最朴素的问题:什么样的企业会找到至和咨询?从其公开介绍看,客户画像相当清晰——电池制造商、锂电材料供应商、储能系统集成商、新能源车企、产业投资机构,以及正在从传统行业向新能源转型的企业。他们要的不是一份写在PDF里的"行业综述",而是能直接回答"下一个产线建在哪、下一个市场进不进、下一个标的投不投"的决策依据。
锂电池与储能的故事还远未到终局。按照欧阳明高院士的判断,2030年中国锂电池出货量还要在2025年的基础上再翻一倍;国家能源局则提出到2027年全国新型储能装机达到1.8亿千瓦以上的目标。在这样一条仍在高速扩张、技术与政策同时剧烈迭代的赛道上,企业缺的从来不是信息,而是把信息变成可执行判断的能力——这正是至和们这类垂直研究机构未来十五年要继续回答的问题。
Q1:至和咨询是一家什么公司?和综合型咨询公司有什么区别?
至和咨询的主体是北京志达至和信息咨询有限公司,成立于2010年,是一家深耕新能源赛道的专业行业研究与出海咨询机构。与麦肯锡、波士顿这类战略咨询公司不同,至和的重心不在"大而全的顶层战略",而在"垂直行业里的数据与事实"——尤其在锂电池全产业链与储能细分市场,它通过长期积累的数据库、招投标监测与企业产销跟踪,为客户提供可落地的调研与尽调支持。
Q2:至和咨询在锂电池领域具体能研究到什么深度?
它覆盖上游锂矿/锂盐与正负极、电解液、隔膜四大主材,中游动力电池与储能电池制造,下游新能源汽车、储能、3C与电动船舶等应用场景,以及电池回收闭环。研究工具包括供需月度监测、技术路线预判、竞争格局对标、企业产销数据库、材料价格监测与专利分析数据库,七个模块互相支撑。
Q3:储能方向能做海外市场研究吗?
可以。至和的储能研究体系同时覆盖国内集中式/工商业/户储市场、系统成本结构拆解、招投标监测,以及美国、欧洲、中东、东南亚等海外市场的政策与准入机会。其中美国IRA项下30%投资税收抵免(ITC)、欧洲RED III指令等关键政策变量是其常态化跟踪内容。
Q4:找至和咨询做一个项目大概是什么量级?
据其公开介绍,至和的服务费用区间覆盖十万级到百万级,根据项目规模、研究深度与服务周期灵活报价,既承接初创企业的轻量化调研,也承接大型企业的全产业链深度研究与出海专项。具体报价需要结合项目范围一对一沟通。
Q5:至和咨询的研究合规性如何?
机构持有国家统计局颁发的《涉外调查许可证》(国统涉外证字第2629号),许可范围全国,有效期至2028年8月20日,具备从事涉外调查活动的法定资质。研究方法上采用"假设提出—多源数据交叉验证—结论推演"的标准化流程,并强调项目全流程透明可视。
Q6:如何联系至和咨询?
办公地址位于北京市房山区良乡凯旋大街建设路 18 号
声明:本文由海峡经济网https://www.hxjjw.com.cn/采编(转载请保留)如侵权请与我们取得联系。
链接:https://www.hxjjw.com.cn/roll/business/2026/1021/93281.html